Análise completa: Pirelli lucra mais, mas volumes recuam

A Pirelli encerrou os nove primeiros meses de 2026 com lucro líquido de € 430,2 milhões, crescimento de 7,4% em relação aos € 400,6 milhões registrados no mesmo período de 2025. A receita avançou 1,6%, para € 5,278 bilhões, enquanto o resultado operacional ajustado (EBIT) atingiu € 840,8 milhões, alta de apenas 0,6%. Os números […]
por Mateus Taday em 06/11/2026 - Atualizado em 09/11/2026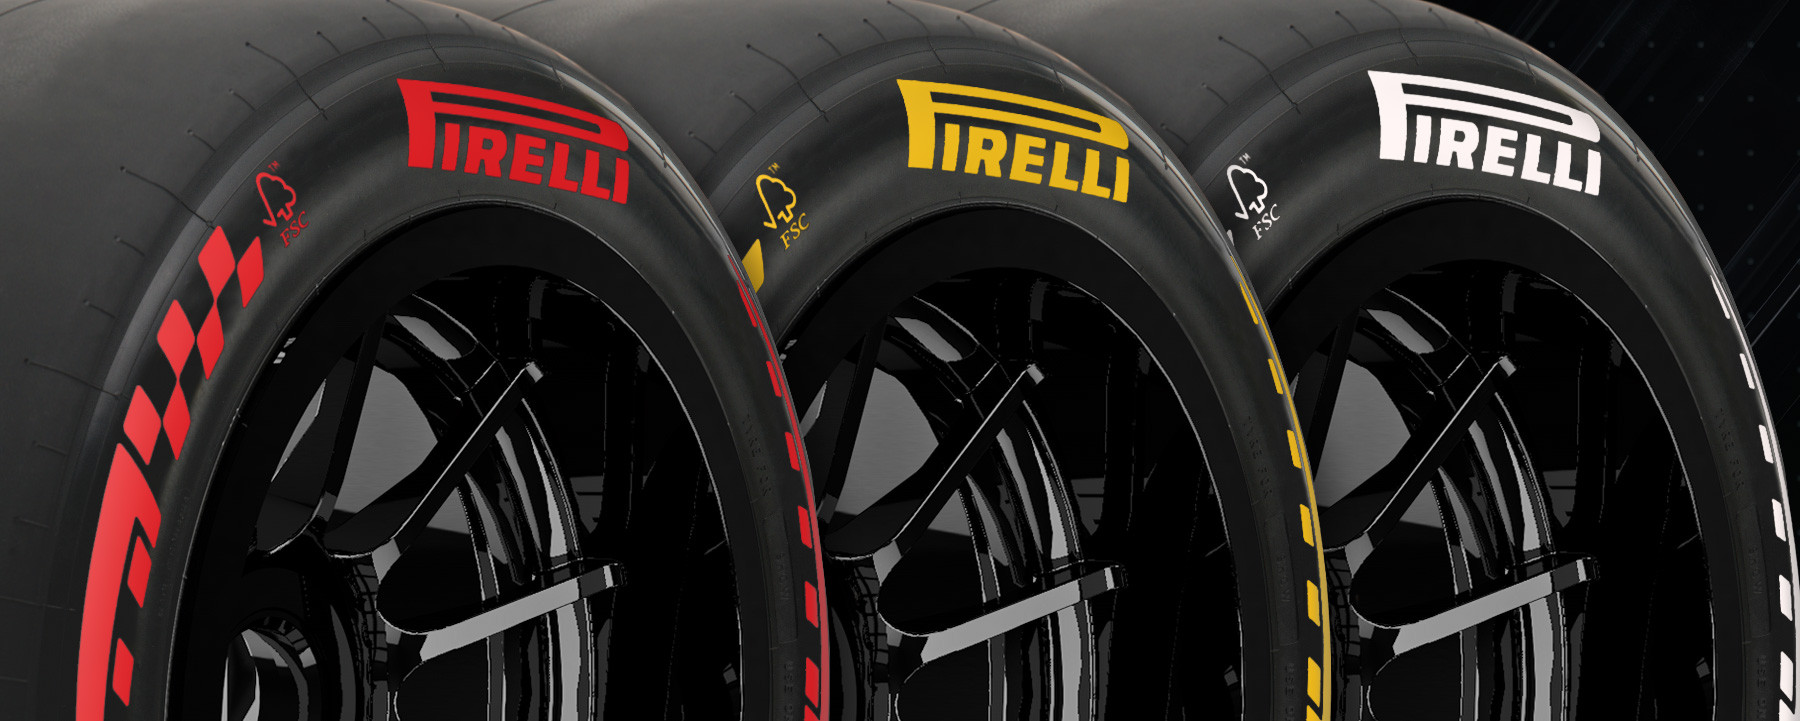
A Pirelli registrou lucro líquido de € 430,2 milhões nos nove primeiros meses de 2026, crescimento de 7,4% sobre o mesmo período de 2025. A receita avançou 1,6%, para € 5,278 bilhões, enquanto o EBIT ajustado permaneceu praticamente estável em € 840,8 milhões. A participação dos pneus High Value nas vendas subiu de 79% para 82%, compensando parcialmente a retração dos volumes totais.
O desempenho evidencia uma mudança na composição das vendas. Os volumes High Value cresceram aproximadamente 3%, enquanto os produtos Standard recuaram 9%, em parte pela redução deliberada da exposição a segmentos menos rentáveis, especialmente na América do Sul. No terceiro trimestre, a receita aumentou 5,1%, mas o lucro líquido caiu aproximadamente 4%. A geração de caixa acumulada também permaneceu pressionada por investimentos e necessidades de capital de giro.
A Pirelli manteve suas metas financeiras para 2026, com receita projetada entre € 6,85 bilhões e € 6,95 bilhões e margem EBIT ajustada próxima de 16%, apesar de revisar para baixo a previsão de volumes. A companhia também anunciou uma reorganização das participações nas fábricas chinesas de Shenzhou e Yanzhou, em parceria com o grupo Hixih. O principal desafio permanece conciliar a expansão dos produtos premium com recuperação de volumes, preservação de margens e geração de caixa.
A Pirelli encerrou os nove primeiros meses de 2026 com lucro líquido de € 430,2 milhões, crescimento de 7,4% em relação aos € 400,6 milhões registrados no mesmo período de 2025. A receita avançou 1,6%, para € 5,278 bilhões, enquanto o resultado operacional ajustado (EBIT) atingiu € 840,8 milhões, alta de apenas 0,6%. Os números divulgados em 5 de novembro mostram uma fabricante que continua ampliando sua participação nos segmentos de maior valor agregado, mas enfrenta dificuldades para transformar essa estratégia em crescimento mais expressivo de rentabilidade.
A evolução das receitas foi sustentada principalmente pela combinação de preços e portfólio, cujo efeito positivo chegou a 3,2% no acumulado do ano. Em contrapartida, os volumes totais recuaram 0,5%, enquanto as variações cambiais e os efeitos da contabilização da hiperinflação reduziram a receita em 0,8 ponto percentual. A alteração no perímetro de consolidação, relacionada à venda da rede sueca Däckia em 2025, teve impacto negativo adicional de 0,3 ponto. Sem esses efeitos, o crescimento orgânico foi de 2,7%.
Pneus premium sustentam receita, mas margem permanece pressionada
O segmento High Value, que reúne produtos de maior valor agregado, passou a representar 82% das vendas da Pirelli, ante 79% nos nove primeiros meses de 2025. Os volumes de pneus High Value para automóveis e motocicletas cresceram aproximadamente 3%, enquanto os produtos classificados como Standard registraram queda de 9%. A diferença reflete tanto o comportamento da demanda quanto a decisão da companhia de reduzir sua exposição a produtos e canais de menor rentabilidade, especialmente na América do Sul.
Essa mudança de composição permitiu preservar os resultados apesar da retração no volume total. O EBITDA ajustado aumentou 3,6%, alcançando € 1,228 bilhão, com margem de 23,3%, ante 22,8% um ano antes. Entretanto, a margem EBIT ajustada recuou de 16,1% para 15,9%. O contraste indica que os ganhos comerciais e operacionais foram suficientes para absorver parte das pressões de custos, mas não para ampliar a rentabilidade operacional ajustada.
A fabricante contabilizou € 109,4 milhões em benefícios brutos de seu programa de eficiência, equivalentes a 73% da meta anual. Na composição do EBIT ajustado, o efeito favorável de preços e mix contribuiu com € 50,4 milhões, enquanto as eficiências estruturais acrescentaram € 28,1 milhões. Esses ganhos enfrentaram impactos negativos de € 29,6 milhões das matérias-primas, € 39,8 milhões da inflação de outros insumos e € 11 milhões da redução de volumes. A companhia também atribuiu parte das pressões aos custos de energia e transporte associados às tensões no Oriente Médio.
Terceiro trimestre revela desaceleração na demanda
Isoladamente, o terceiro trimestre apresentou crescimento de receita mais expressivo, de 5,1%, para € 1,784 bilhão. O avanço orgânico foi de 3%, sustentado por uma contribuição de 4,6% de preços e mix. Entretanto, o volume total de pneus caiu 1,6%, e o EBIT ajustado cresceu somente 2,1%, para € 283 milhões. O lucro líquido trimestral recuou de € 136,6 milhões para € 131,2 milhões, queda de aproximadamente 4%.
O desempenho comercial mostra uma diferença importante entre os canais. No segmento High Value, os volumes destinados ao mercado de reposição cresceram 6% no terceiro trimestre, acelerando em relação aos 3% do primeiro semestre. Já o fornecimento para montadoras caiu 7% no trimestre, após crescimento de 5% na primeira metade do ano. A Pirelli relaciona a retração à menor produção de veículos em mercados como Europa, América do Norte e China, além de uma base de comparação mais elevada em 2025.
Na América do Sul, a companhia manteve sua política de maior seletividade nos pneus Standard, reduzindo a participação em segmentos de menor margem. Essa orientação ajuda a explicar parte da queda dos volumes consolidados, mas também sinaliza uma mudança no posicionamento competitivo regional. Em vez de priorizar participação de mercado em todas as categorias, a Pirelli está concentrando recursos nos produtos com maior retorno. O balanço, porém, não apresenta dados regionais suficientes para determinar quanto dessa redução ocorreu especificamente no Brasil ou para avaliar seus efeitos sobre a produção local.
Caixa, endividamento e investimentos exigem atenção
A melhora do lucro líquido não foi acompanhada por uma evolução equivalente da geração de caixa. O fluxo de caixa operacional acumulado foi negativo em € 121,9 milhões, comparado a um saldo positivo de € 43,2 milhões no mesmo período de 2025. Os investimentos em ativos tangíveis e intangíveis aumentaram de € 223,5 milhões para € 267,8 milhões, enquanto a dinâmica do capital de giro também ampliou a necessidade de recursos.
A dívida financeira líquida alcançou € 2,163 bilhões em setembro, abaixo dos € 2,538 bilhões registrados um ano antes, mas acima dos € 1,102 bilhão de dezembro de 2025. Essa comparação exige cautela, pois a posição financeira apresenta sazonalidade e é afetada por dividendos e operações societárias. O fluxo de caixa líquido antes de dividendos e transações corporativas na China ficou negativo em € 383,9 milhões, contra € 362,5 milhões negativos nos nove primeiros meses do ano anterior.
Por outro lado, as despesas financeiras líquidas diminuíram de € 158,9 milhões para € 138,9 milhões, beneficiadas pela redução do endividamento bruto e pela menor exposição a financiamentos em países com juros elevados. O custo médio da dívida, calculado sobre os últimos 12 meses, caiu de 4,40% no encerramento de 2025 para 3,91% em setembro. Essa redução ajudou a sustentar o lucro líquido, apesar da estabilidade do resultado operacional ajustado.
Estratégia industrial, tecnologia e perspectivas
A Pirelli manteve 18 unidades de produção de pneus e encerrou setembro com 30.739 empregados, ante 30.398 um ano antes. Os gastos com pesquisa e desenvolvimento somaram € 246,6 milhões, equivalentes a 4,7% das receitas, dos quais € 236,6 milhões foram direcionados ao segmento High Value. A concentração dos recursos nessa categoria confirma a prioridade atribuída à diferenciação tecnológica, à eficiência energética e às aplicações de maior valor agregado.
Nos nove meses, a companhia obteve aproximadamente 350 novas homologações para veículos premium e de luxo, com predominância de pneus de aro igual ou superior a 19 polegadas. Também prosseguiu com o desenvolvimento da plataforma Cyber Tyre, destinada à integração de dados dos pneus com sistemas eletrônicos dos veículos. Esses investimentos podem ampliar a diferenciação tecnológica, embora seus efeitos financeiros de longo prazo ainda não possam ser quantificados a partir dos resultados divulgados.
A administração manteve as metas financeiras para 2026 anunciadas em julho, incluindo margem EBIT ajustada próxima de 16%, apesar da deterioração do ambiente externo. O conselho também aprovou um novo programa de emissão de títulos de dívida de até € 2 bilhões, com autorização para emissões de até € 1 bilhão nas condições estabelecidas. A iniciativa amplia as alternativas de financiamento, mas não representa, por si só, uma elevação imediata do endividamento.
O balanço evidencia uma estratégia capaz de preservar resultados em um mercado de demanda irregular, mas também seus limites. A expansão dos pneus High Value e os ganhos de eficiência sustentam o crescimento da receita e do lucro, enquanto a queda de volumes, as pressões de custos e a absorção de caixa restringem o avanço operacional. Para os próximos trimestres, a principal questão será se a Pirelli conseguirá combinar a maior participação dos produtos premium com recuperação de volumes, estabilidade de margens e geração de caixa mais consistente.
Imagem: Pirelli.